L’Italia vanta un primato invidiabile: siamo tra i paesi più longevi al mondo, un risultato straordinario frutto dei progressi della medicina, del miglioramento delle condizioni igienico-abitative, e di una maggiore consapevolezza sull’importanza di alimentarsi bene e svolgere attività fisica. Tuttavia, vivere a lungo non garantisce necessariamente una buona salute; infatti, i nostri eccellenti risultati in termini di longevità non si riflettono in una corrispondente durata della vita in buona salute. Si stima che una persona che va in pensione a 65 anni trascorrerà circa metà della propria vita in condizioni di salute non ottimali, un dato che richiede una seria riflessione e pianificazione.
“Vivere a lungo non garantisce necessariamente una buona salute, questo richiede una seria riflessione e pianificazione.”
Qualche dato per capire meglio
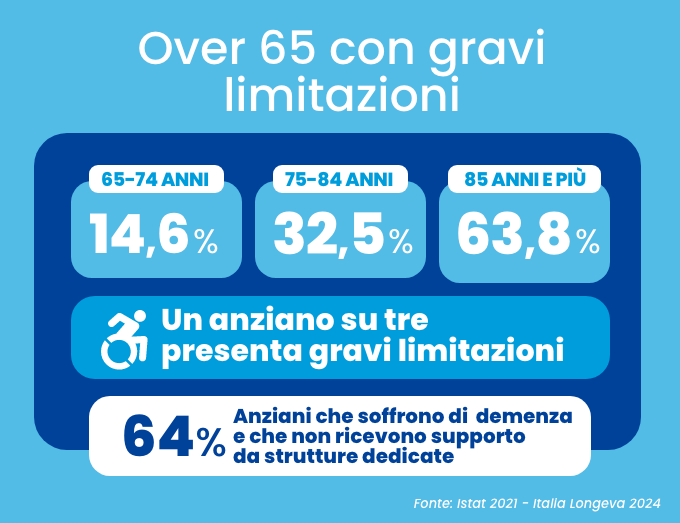
In Italia, l’esigenza di assistenza a domicilio per la popolazione anziana è ormai pressante. Secondo il Rapporto Istat 2021, circa un terzo degli over 75 presenta una grave limitazione dell’autonomia e per un anziano su 10 questa incide sia sulle le attività quotidiane di cura personale che su quelle della vita domestica. Al crescere dell’età cresce progressivamente anche la percentuale di anziani con gravi limitazioni funzionali: tra i 65-74enni è al 14,6%, raddoppia al 32,5% tra gli anziani di 75-84 anni e quadruplica tra gli ultra ottantacinquenni (63,8%).
Un dato allarmante, evidenziato da un’indagine del 2024 di Italia Longeva, riguarda le persone affette da demenza, tra le prime cause di perdita dell’autonomia in tarda età: il 64% di questi pazienti non riceve supporto da strutture socio-sanitarie dedicate. Questa situazione ricade pesantemente su milioni di famiglie, che si trovano ad affrontare un onere assistenziale notevole.
Non Autosufficienza: di che cosa si tratta?
La non autosufficienza non riguarda solo l’incapacità di lavorare, ma piuttosto l’impossibilità di svolgere autonomamente alcune attività quotidiane essenziali. In tal senso, tecnicamente, si parla di ADL (Activities of Daily Living, attività della vita quotidiana) ossia quelle abilità che dobbiamo avere per l’auto-cura di base. Le ADL includono fare la doccia o fare il bagno, vestirsi, preparare un pasto e mangiare senza aiuto. Le IADL (Instrumental Activities of Daily Living, attività strumentali della vita quotidiana) sono invece capacità più complesse, quindi hanno più probabilità di evidenziare i segni di declino delle persone altrimenti sane con cambiamenti cognitivi.
In ogni caso, quando la non autosufficienza si manifesta, diventa essenziale il supporto di qualcuno che si prenda cura di noi stabilmente, fornendo l’aiuto necessario per condurre una vita dignitosa, anche in assenza di capacità autonome. Tradizionalmente, la cura degli anziani non autosufficienti era un compito della famiglia, spesso in capo alle donne – caregiver. Fortunatamente, è ormai condiviso che l’assistenza non debba essere un esclusivo onere familiare; esistono supporti domiciliari forniti da professionisti specializzati o da personale di assistenza, che offrono tempo e competenze per un sostegno, spesso a lungo termine, delle persone anziane.
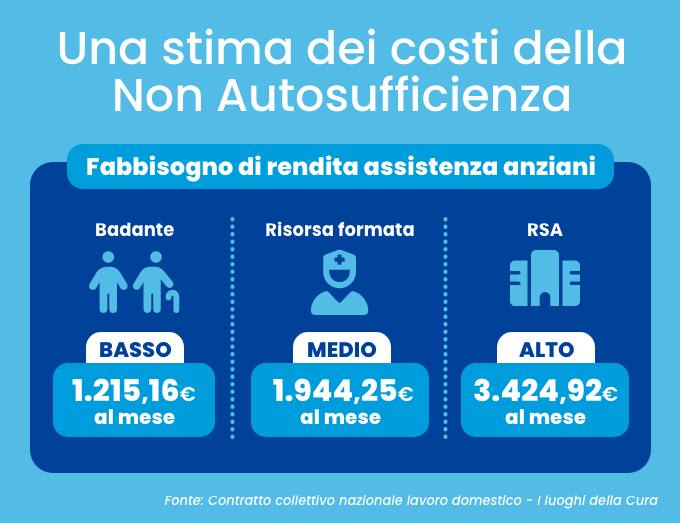
Questo, tuttavia, comporta una spesa significativa che deve essere stimata e pianificata con largo anticipo. L’importo medio mensile varia in funzione dei bisogni di assistenza e dei territori, e può arrivare a circa 3.500 euro per un’assistenza in strutture specializzate dedicate.
Se immaginiamo di moltiplicare questo importo, per 12 mesi e per 10 anni, risulta evidente l’estrema difficoltà che potremmo avere nel dover gestire questi impegni economici unicamente con le nostre forze.
La dimensione soggettiva: benessere, dignità e libertà
Al di là dei numeri, c’è una dimensione profondamente soggettiva e personale che richiede che ciascuno di noi si prenda cura della sua vita in tarda età. Immaginiamo il nostro futuro, la nostra vecchiaia. Come vorremmo viverla? Con dignità, autonomia e la possibilità di scegliere dove e come essere accuditi? O lasciarla al caso?
Pensarci per tempo significa molte cose: significa proteggere la qualità di vita futura, avere la serenità di sapere che, anche in un momento di fragilità, potremo ricevere le cure di cui abbiamo bisogno senza che la nostra indipendenza economica (o quella della nostra famiglia) venga compromessa.
Non solo, pianificare ci permette di preservare la nostra libertà di scelta e decidere in piena consapevolezza se preferiamo essere assistiti a casa nostra, circondati dagli affetti e dai ricordi, o in una struttura che risponda alle nostre esigenze specifiche, evitando che la decisione sia dettata solamente dalla disponibilità economica del momento.
“Pensare per tempo alla propria vita in tarda età, significa proteggere la qualità di vita futura”
Ricordiamoci inoltre che avere un piano è un atto di grande responsabilità non solo verso sé stessi, ma anche verso i nostri cari perché li solleva da preoccupazioni immense, sia economiche che emotive, e permette loro di non dover cercare soluzioni affrettate e di doverne sostenerne le spese.
Pianificare l’Assistenza: quattro passi fondamentali
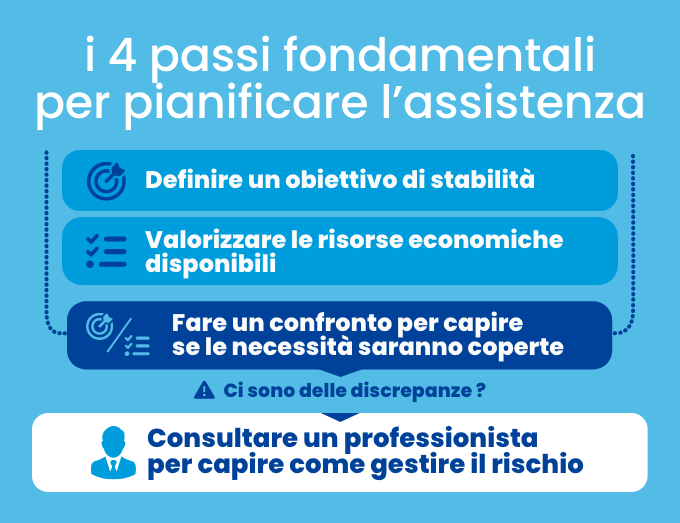
Ci sono quattro passi fondamentali per pianificare la Non Autosufficienza in tarda età.
Il primo passo è definire un obiettivo di stabilità stimando i costi che si dovrebbero sostenere in caso di Non Autosufficienza. Ad esempio, è utile stimare il costo di un’assistenza sanitaria domiciliare e sommare a questi importi le spese essenziali proprie della vita quotidiana.
Il secondo passo è fare un inventario accurato delle risorse economiche disponibili in caso di non autosufficienza, prestando particolare attenzione a quelle periodiche o mensili, indispensabili per garantire dignità di vita e cure. In tal senso, è fondamentale stimare l’importo delle prestazioni pubbliche legate all’età, come la pensione di vecchiaia o quella anticipata, e verificare la presenza di altre risorse.
Il terzo passo richiede di confrontare gli obiettivi (definiti nel primo punto) con le disponibilità economiche (del secondo), per capire quanta parte delle necessità è già coperta e quanta, invece, richiede di essere gestita.
Infine, se emergono delle discrepanze tra le necessità stimate e le risorse disponibili, è consigliabile consultare un professionista per capire come minimizzare, in tutto o in parte, il rischio di non poter affrontare un evento con conseguenze economiche così rilevanti.
In sintesi, per gestire efficacemente il rischio di non autosufficienza, è innanzitutto essenziale accettare che il rischio in età avanzata è elevato e prepararsi ad affrontarlo. Occorre quindi simulare la situazione e stimare costi e necessità, sia se siamo single, sia se possiamo contare su supporti familiari. Infine, dobbiamo avviare una pianificazione attenta, che metta a confronto obiettivi e disponibilità, per individuare eventuali scoperture e trovare le soluzioni di mercato coerenti insieme a professionisti del mercato.
Conclusioni
Esito? Proteggersi da rischi economici imprevedibili è necessario, ma lo è altrettanto prepararsi ai nuovi rischi legati alla longevità. Questo aspetto è diventato ancora più pressante a causa dei cambiamenti nella struttura familiare, con un numero sempre minore di persone in grado di offrire supporto. Non dovremmo più considerare l’assistenza come un onere esclusivo della famiglia, ma come una necessità da gestire e prevenire anche con le proprie forze.
Quando si parla di soldi, la parola “rischio” tende a spaventare. Meglio evitarlo? Meglio restare fermi, conservativi, prudenti? Rischiare è inevitabile, e in qualche caso persino desiderabile? Nella vita, e nella finanza, ogni scelta porta con sé un grado di incertezza. In questo modulo ci interrogheremo su cos’è davvero il rischio finanziario, da dove nasce, come lo viviamo e, soprattutto, come possiamo gestirlo con intelligenza, senza subirlo.
“La vita si restringe o si espande in proporzione al nostro coraggio” – Anaïs Nin
Perché rischiare?
Quando sentiamo la parola rischio, il pensiero corre subito a qualcosa di pericoloso, da evitare. Eppure, senza rischio, non ci sarebbe progresso, cambiamento, crescita.
Ogni decisione importante – comprare casa, iniziare un’attività, investire per un obiettivo – comporta una dose di rischio. Il punto non è evitarlo a tutti i costi, ma capire quale rischio valga la pena correre, e come farlo con consapevolezza.
Nel mondo finanziario, il rischio è la possibilità che il risultato sia diverso da quello atteso. Ma questo “diverso” non è necessariamente negativo. Senza rischio, infatti, non esisterebbero rendimenti. Tanto è vero che grazie al rischio possiamo ottenere risultati maggiori nel tempo, a condizione di scegliere strumenti coerenti con i nostri obiettivi e con la nostra capacità di sopportare le oscillazioni.
Il punto non è evitare il rischio a tutti i costi, ma capire quale rischio valga la pena correre, e come farlo con consapevolezza.
Consob nel 2020 ha rilevato che il 75% delle persone si ritiene avverso al rischio e il 60% degli intervistati è avverso alle perdite. Evitare il rischio però non significa necessariamente avere un futuro “migliore”, tanto è vero che una ricerca del CFA Institute (CFA Institute Research Foundation, 2015) mostra che chi comprende i meccanismi del rischio tende a investire con maggiore coerenza e a ottenere risultati migliori nel lungo termine.
Rischiare significa allenarsi a fare scelte informate, accettando che la sicurezza assoluta non esiste, ma la gestione intelligente sì.
Cosa significa rischio finanziario
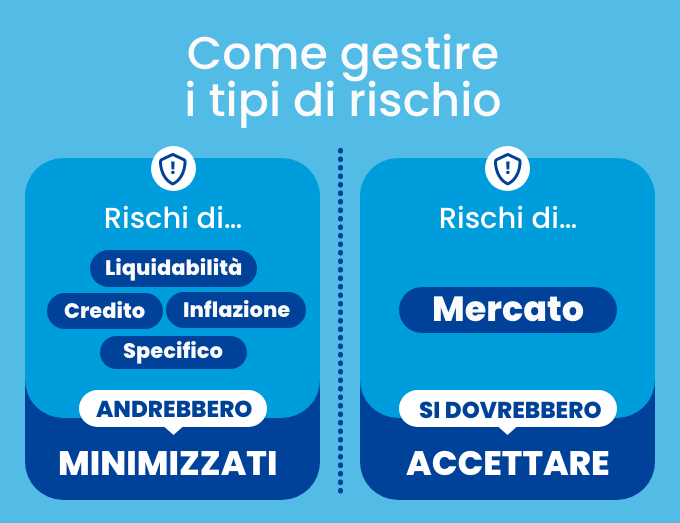
Il rischio finanziario è l’incertezza legata all’andamento di un investimento o a una decisione economica. Esistono diversi tipi di rischio, e ognuno ha caratteristiche specifiche:
– Rischio di liquidità: la difficoltà a trasformare un investimento in denaro senza perdita di valore. – Rischio di credito (o emittente): la possibilità che l’emittente di un titolo obbligazionario non rimborsi il capitale. – Rischio specifico: legato alle oscillazioni dei prezzi delle singole azioni – Rischio di mercato: legato alle oscillazioni dei prezzi di settori o mercati nel loro insieme. – Rischio di inflazione: l’erosione del potere d’acquisto dei risparmi nel tempo (già sviluppato in sezione dedicata).
Il rischio di liquidità è ciò che accade quando abbiamo necessità di risorse e cerchiamo di vendere un immobile (come una casa) ma non riusciamo a trovare un compratore. Questo rischio, spesso sottovalutato, produce l’effetto di dover ridurre drasticamente le aspettative pur di avere disponibilità del capitale. Il risparmio gestito come Fondi comuni italiani, ETF, o SICAV sono tipicamente strumenti di risparmio che riducono al minimo il rischio di liquidità, perché per legge vengono rimborsati in pochi giorni.
Si espongono al rischio di credito i risparmiatori che comprano singoli titoli obbligazionari. Prima di farlo, però, dovrebbero sempre valutare il rischio dell’emittente attraverso l’analisi dei rating, il voto che le agenzie specializzate (come Moody’s, S&P e Fitch) danno a Stati o aziende che emettono obbligazioni. Serve a capire quanto è probabile che il debitore restituisca i soldi.
I risparmiatori che investono nei singoli titoli (ad esempio azionari) si espongono alle oscillazioni dei prezzi dell’azienda, cioè il rischio specifico. Tali oscillazioni sono più ampie di quelle dell’intero mercato, perché alle variazioni del sistema si aggiungono quelle della vita aziendale (per fare qualche esempio, in base alla concorrenza, al management, alla capacità di innovare). Come abbiamo già visto in altra sezione, questo rischio si annulla diversificando, cioè comprando tanti titoli in maniera mirata e precisa al fine di annullare i singoli rischi specifici ed essere esposti al solo rischio di mercato.
Monitorare e gestire questi rischi (credito e specifico) richiede competenze e tempo: per questo motivo, nella maggior parte dei casi, vengono svolte da Gestori professionisti, attraverso strumenti di risparmio gestito, che consentono una gestione attiva e diversificata del capitale.
Gestire il rischio finanziario con il tempo
Chiarito che ci sono rischi eliminabili e rischi da accettare, vediamo ora come gestire il rischio di mercato che appunto non è annullabile. Il rischio di mercato non si elimina, ma si gestisce. E lo si fa con la leva principale del tempo.
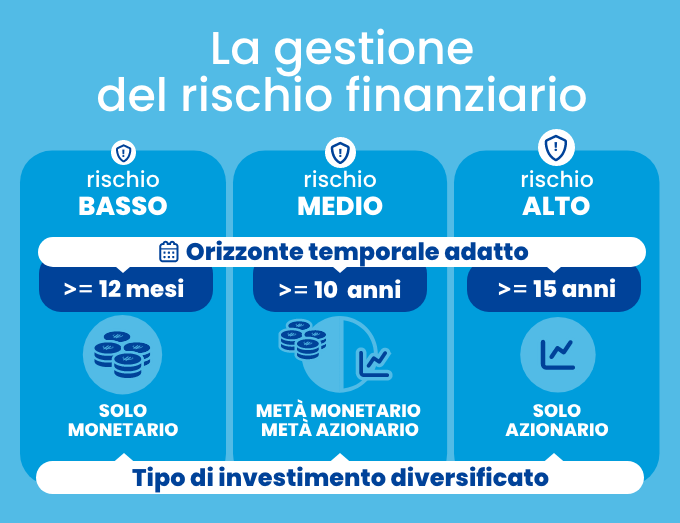
Per tempo si intende l’orizzonte temporale dell’investimento. Investire a 12 mesi o investire a 20 anni sono due cose molto diverse che richiedono di considerare opportunità differenti. Infatti, il tempo a disposizione è un grande alleato, perchè più è lungo, più possiamo tollerare oscillazioni e lasciar crescere i nostri investimenti. Come è facile immaginare, un investimento diversificato in titoli monetari (rischio basso) è adatto a investimenti sia a breve termine che a lungo termine.
Un investimento diversificato in titoli azionari (rischio alto) ha invece oscillazioni ampie e, per avere un ritorno positivo sul capitale investito, è necessario attendere almeno 15 anni. Questo risulta essere il periodo minimo di investimento derivato dal fatto che tutti gli investimenti storici di questa durata hanno prodotto, al termine del periodo di investimento, risultati positivi (Elaborazioni Progetica 2024, su dati ex post sugli ultimi 3 anni, al netto dell’inflazione e in diversi momenti di inizio dell’investimento).
Ricordiamoci: gestire il rischio non vuol dire evitarlo, ma assegnargli un posto controllato nel nostro progetto di vita.
Gestire il rischio finanziario con la profilazione
Ma allora, chi ha un orizzonte temporale molto lungo dovrebbe sempre scegliere un profilo di rischio alto? La risposta non è così semplice, perché entrano in gioco anche elementi soggettivi.
Ognuno di noi ha infatti una personale percezione del rischio. C’è chi si sente a suo agio nelle situazioni incerte e chi, invece, preferisce la stabilità. Basta pensare alla differenza tra chi sceglie di fare l’imprenditore e chi cerca un posto fisso, o tra chi si lancia col paracadute e chi si agita per una partita a scacchi. Questa diversità si chiama sopportabilità soggettiva del rischio.
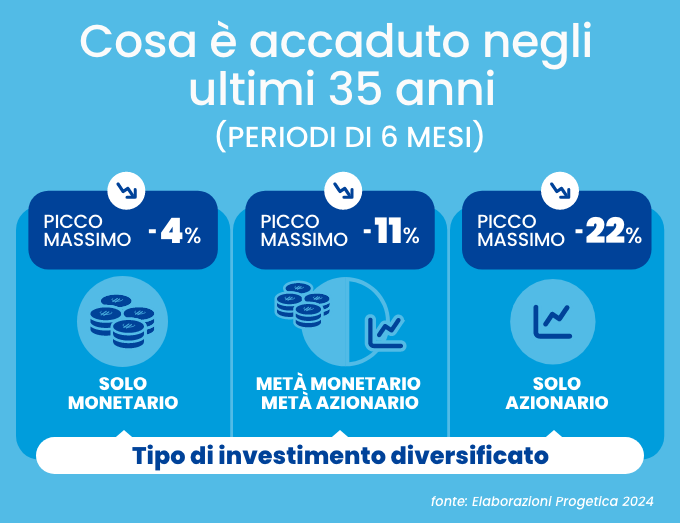
Anche se i dati ci raccontano cosa è successo in passato, è il modo in cui viviamo quelle oscillazioni a fare la differenza. Ecco alcuni esempi reali relativi agli ultimi 35 anni per periodi di 6 mesi (Elaborazioni Progetica 2024, su dati ex post sugli ultimi 3 anni, al netto dell’inflazione e in diversi momenti di inizio dell’investimento).
– Un investimento diversificato solo nel mercato monetario ha registrato, nei momenti peggiori, un calo del -4%.
– Un portafoglio bilanciato (50% monetario, 50% azionario) ha toccato un calo massimo del -11%.
– Un investimento completamente azionario ha subito, nei periodi più difficili, un calo del -22%.
Queste stesse cifre possono sembrare tollerabili per alcuni e allarmanti per altri. Per questo è importante che ciascuno valuti con sincerità la propria resistenza emotiva al rischio, prima di scegliere dove e come investire.
Conclusioni
Non possiamo eliminare il rischio dalla nostra vita finanziaria, ma possiamo imparare a riconoscerlo, misurarlo e incanalarlo verso i nostri obiettivi. Conoscere i diversi tipi di rischio, distinguere quelli evitabili da quelli da accettare, imparare a gestirli nel tempo e a calibrare le scelte sulla base della propria sopportabilità emotiva è il vero antidoto all’improvvisazione.
L’inflazione non è un concetto per economisti, ma una realtà che entra ogni giorno nelle nostre case. Colpisce silenziosamente stipendi, pensioni, risparmi e spese quotidiane. Anche se non la vediamo, la sentiamo: nel carrello della spesa, nella bolletta, nella rata del mutuo. Nessuno ne è immune, soprattutto chi ha redditi fissi o poca possibilità di manovra. Eppure, pochi sanno davvero come funziona e come gestirla.
L’inflazione non ti porta via i soldi, ma diminuisce il loro valore.
Perché ci riguarda tutti
Anche se non ce ne accorgiamo subito, l’inflazione colpisce tutti: lavoratori, pensionati, famiglie con figli o senza. I redditi fissi soffrono di più, perché il potere d’acquisto diminuisce, ma la cifra incassata resta uguale.
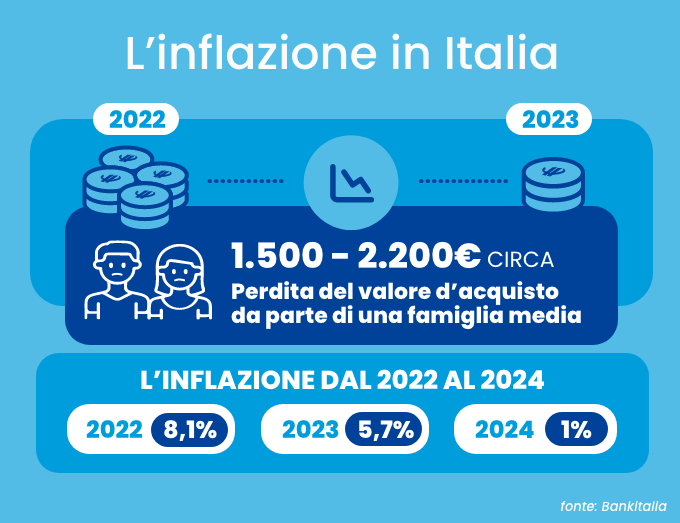
Secondo i dati Istat, tra il 2022 e il 2023 una famiglia media italiana ha perso circa 1.500 – 2.200 euro di potere d’acquisto. Per molti, è l’equivalente di un mese di stipendio.
I risparmi depositati sul conto corrente perdono valore. Le rate dei mutui a tasso variabile possono aumentare. Il carrello della spesa diventa più caro. Le pensioni e i salari, se non aggiornati, valgono meno.
Oltre 1.600 miliardi di euro giacciono fermi nei conti correnti italiani (dati Bankitalia). E ogni anno, l’inflazione ne corrode una parte perché riduce la quantità di beni e servizi acquistabili con lo stesso importo. Nel 2024 ha segnato un lieve 1%, ma nel 2023 l’erosione ha segnato un 5,7% e nel 2022 (massimo del 1986) un 8,1%.
Se ignoriamo l’inflazione la subiamo passivamente, se la controlliamo e adottiamo comportamenti improntati alla verifica di alcuni aspetti, allora la gestiamo.
A cosa servono
Ogni giorno, senza rendercene conto, usiamo strumenti finanziari: il conto corrente per ricevere lo stipendio, una carta per pagare, magari un libretto per i risparmi. Gli strumenti finanziari non sono però solo un contenitore di soldi: servono a proteggere, a far crescere o rendere disponibile il nostro denaro al momento giusto. In altre parole, uno strumento finanziario è un mezzo che ci permette di trasformare il risparmio in qualcosa di utile: liquidità pronta all’uso, rendita periodica, protezione da eventi avversi, oppure crescita del patrimonio nel tempo.
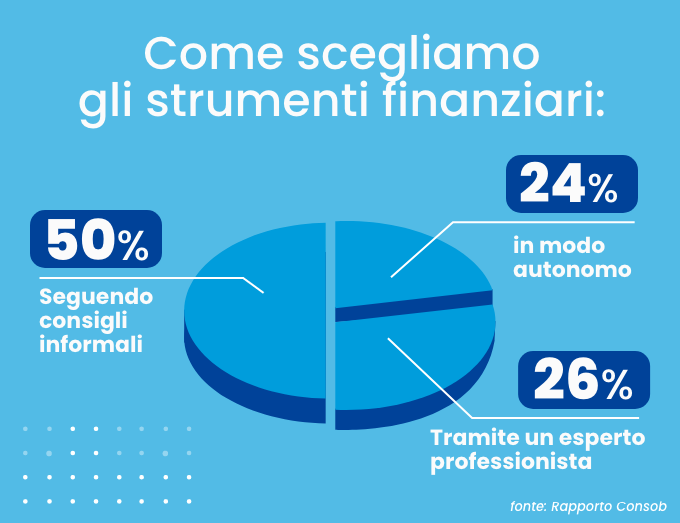
Secondo il rapporto Consob, gli italiani hanno investito in strumenti finanziari in maniera autonoma per il 24%, su consigli informali (ad es. amici, parenti) il 50%, tramite un esperto professionista nel 26% dei casi.
La scelta dello strumento finanziario adeguato alle nostre esigenze è un tema talmente importante che la legge impone agli intermediari finanziari, prima di proporlo, di effettuare una verifica delle conoscenze, della situazione finanziaria, degli obiettivi di vita e della capacità di sopportare il rischio del risparmiatore (Questionario di adeguatezza Direttiva 2004/39/CE – MiFID livello 1). Tale verifica, è uno strumento di tutela per i cittadini perché consente di ricevere proposte in linea con le proprie esigenze.
Cosa è l’inflazione
L’inflazione è l’aumento dei prezzi di beni e servizi in un periodo di tempo. Significa che, a parità di denaro, si possono acquistare meno cose. L’inflazione è naturale in un’economia in crescita, ma quando diventa alta o imprevedibile può mettere in crisi il bilancio delle famiglie.
Un esempio concreto? Un bene che oggi costa 100 euro, con un’inflazione al 5% costerà 105 euro tra un anno. E dopo 10 anni, quasi 163 euro. Questo meccanismo riguarda tutto: cibo, energia, servizi, mutui.
La Banca Centrale Europea (così come la Federal Reserve statunitense) ha stabilito un obiettivo di mantenimento dell’inflazione al 2%. Tale valore rappresenta un punto di equilibrio che consente di minimizzare il costo sociale, ma nello stesso tempo consente un margine di manovra nel caso di riduzione dell’inflazione sotto lo 0%, che produrrebbe uno stallo dei consumi (le persone posticiperebbero i consumi in attesa di una riduzione dei prezzi nel futuro).
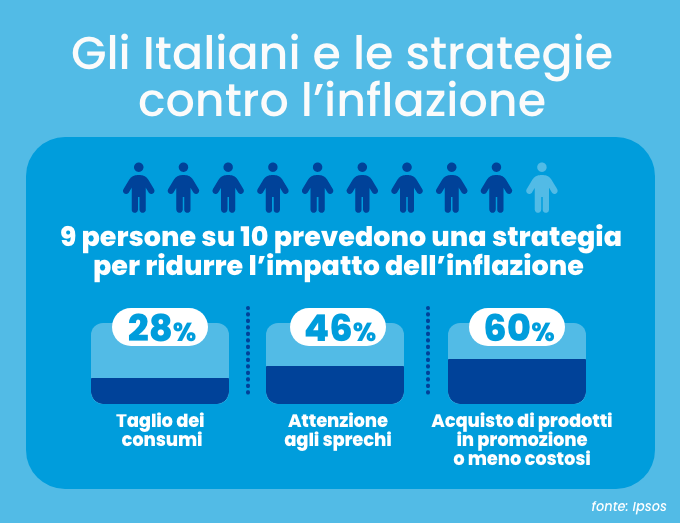
Come si comportano gli italiani? 9 persone su 10 prevedono di dover mettere in atto qualche strategia per ridurre l’impatto dell’inflazione sulle proprie finanze, il 28% pensa di dover tagliare i consumi, il 46% farà attenzione agli sprechi, comprando lo stretto necessario, e il 60% acquisterà prodotti meno costosi o in promozione (Ipsos).
Come viene misurata
L’indice più usato per misurare l’inflazione è l’Indice dei Prezzi al Consumo (NIC), calcolato dall’ISTAT. Si basa su un paniere di prodotti e servizi che rappresentano i consumi “tipici” delle famiglie italiane. Ma ogni famiglia ha un suo paniere personale: ad esempio chi ha figli spende di più in scuola e alimentari, chi è anziano in farmaci e sanità. Così come una famiglia che abita nel centro di un’area metropolitana spende mediamente 2.975 euro al mese, 175 euro in più rispetto a chi vive in area periferica e 250 euro in più rispetto a chi vive in comuni sotto i 50mila abitanti.
Risultato? L’inflazione personale può essere molto diversa da quella ufficiale (che è appunto una media).
Una famiglia che ha una forte incidenza sui propri consumi delle voci di energia elettrica, voli nazionali, gas naturale, zucchero, riso e olio, che hanno segnato incrementi di prezzi dal 93% al 45% nel 2023, avrà un’inflazione certamente maggiore rispetto alla media nazionale. Per questo motivo è importante avere sotto il controllo mensile tutte le spese suddivise nelle tipiche voci di consumo:
– Prodotti alimentari e bevande analcoliche: Alimenti, bevande non alcoliche
– Bevande alcoliche e tabacchi: Bevande alcoliche, tabacchi
– Abbigliamento e calzature: Abiti, scarpe
– Abitazione, acqua, elettricità e combustibili: Affitto, acqua, luce, gas, carburante
– Mobili, articoli e servizi per la casa: Arredi, oggetti per la casa, pulizie
– Servizi sanitari e spese per la salute: Spese mediche, farmaci
– Trasporti: Auto, mezzi pubblici
– Comunicazioni: Telefono, internet
– Tempo libero, cultura e istruzione: Spese per il divertimento, libri
– Scuola: Spese scolastiche
– Ristorazione e alberghi: Pranzo fuori casa, viaggi
– Altre spese: Servizi finanziari, assicurazioni
“L’inflazione personale può essere molto diversa da quella ufficiale, per questo motivo è importante avere sotto il controllo mensile tutte le spese suddivise nelle tipiche voci di consumo”
Come difendersi dall’inflazione
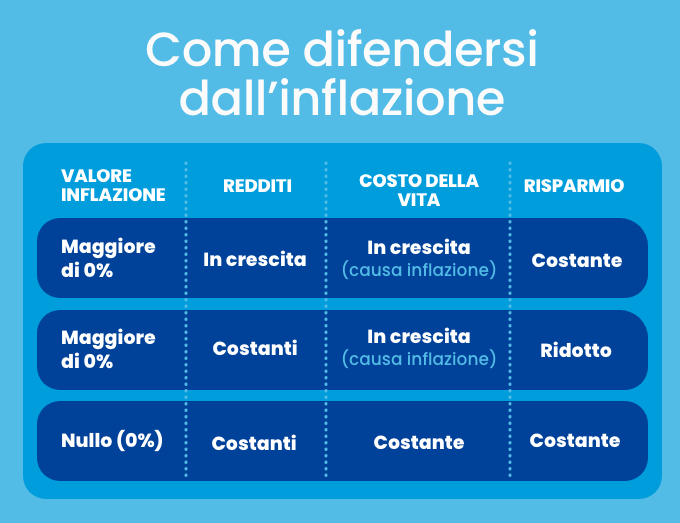
Non possiamo fermare l’inflazione, ma possiamo limitarne gli effetti. Da un lato, controllando i prezzi dei beni e servizi che acquistiamo; dall’altro, verificando se il nostro reddito tiene il passo con l’aumento del costo della vita. Se così non fosse, è fondamentale intervenire sui consumi, almeno temporaneamente, fino a quando il reddito non si sarà adeguato al nuovo potere d’acquisto. In caso contrario, il peso dell’inflazione finirà per erodere i nostri risparmi. In questa tabella gli effetti dell’inflazione in base alla direzione e gli effetti su Consumi e Risparmio a parità di comportamenti.
Va ricordato che in passato i redditi dei lavoratori dipendenti erano automaticamente adeguati all’inflazione tramite il meccanismo della scala mobile, considerato allora uno strumento utile per tutelare il potere d’acquisto delle famiglie. Tuttavia, questa pratica è stata progressivamente abbandonata, poiché contribuiva ad alimentare l’inflazione stessa, rischiando di renderla incontrollabile.
Come possiamo minimizzare gli effetti dell’inflazione, oltre a quanto già visto? Esistono 3 strategie concrete da applicare alla gestione dei conti familiari:
– Monitorare regolarmente i consumi e il bilancio familiare, per tenere sotto controllo l’equilibrio tra entrate e uscite. – Investire i risparmi, evitando che restino fermi sul conto corrente, dove subiscono una perdita certa di potere d’acquisto.
– Utilizzare strumenti finanziari indicizzati all’inflazione, o comunque in grado di contrastarne gli effetti, scegliendo soluzioni a risparmio gestito coerenti con il proprio profilo di rischio.
In ciascuna di queste strategie è utile avere un esperto al proprio fianco in grado di supportare e valutare le opzioni e le azioni disponibili da mettere in pratica.
Conclusioni
L’inflazione è parte del nostro tempo. Ignorarla significa permettere che ci impoverisca senza accorgercene. Conoscerla e agire significa, invece, prendere in mano il timone del nostro benessere economico. Basta poco: un po’ di informazione, qualche buona abitudine, e il confronto con chi può aiutarci a proteggere il nostro presente e il nostro futuro.
Nell’intervento pubblicato su La Stampa il 21 luglio, Camillo Venesio, il nostro Amministratore Delegato e Direttore Generale, per offrire una riflessione lucida e attuale sul fenomeno delle cripto-attività ripercorre una delle più emblematiche crisi speculative della storia – la tulipomania olandese del Seicento: “I prezzi divennero stravaganti: nel 1636 un bulbo che pochi anni prima non aveva alcun valore poteva essere scambiato con «un carro nuovo e due cavalli grigi completi di finimenti»”.
Come allora, anche oggi assistiamo a dinamiche di mercato alimentate dall’euforia collettiva, dalla ricerca di guadagni immediati e dalla scarsa memoria finanziaria. Oggi si scrive e si parla molto di cripto-attività. Esse non sono emesse da alcun operatore: la più parte è priva di un meccanismo di stabilizzazione che ne ancori il valore a un’attività di riferimento.
“Penso che non tutti coloro che investono in cripto-attività ne siano consapevoli, chissà che ne avrebbe detto John Kenneth Galbraith.” – Camillo Venesio
Un invito, quello del nostro Amministratore Delegato, a guardare con senso critico ai nuovi strumenti finanziari, privilegiando prudenza, conoscenza e visione di lungo termine.
Conoscere gli strumenti finanziari è un primo, semplice gesto di cura verso il proprio benessere economico. Chi possiede maggiori competenze in ambito finanziario affronta con più stabilità gli imprevisti e pianifica il proprio futuro con migliori risultati. Questo contributo nasce per colmare alcune lacune e offrire una bussola: perché scegliere lo strumento giusto può fare la differenza tra improvvisare e pianificare.
Perché è importante conoscerli
Una recente ricerca di Banca d’Italia (Banca d’Italia, Indagini sulla alfabetizzazione finanziaria e le competenze di finanza digitale in Italia: giovani, Statistiche 29 gennaio 2024) ha evidenziato che maggiori conoscenze finanziarie sono positivamente legate ad una maggiore resilienza in caso di imprevisti, in particolar modo tra i piccoli imprenditori. Anche per questo motivo è importante che ognuno di noi, conosca il funzionamento degli strumenti finanziari per poter trovare “gli attrezzi” giusti per gestire la vita economica e finanziaria della propria famiglia. Se poi aggiungiamo che, mediamente, conosciamo molto poco il funzionamento del rendimento composto (solo il 30% dei rispondenti lo conoscono) e per quale motivo il conto corrente non protegge dall’inflazione (solo il 48% dei rispondenti), diventa urgente dotarsi di queste conoscenze di base.
Anche la bussola è inutile, se non sai di averla in tasca.
“è importante che ognuno di noi, conosca il funzionamento degli strumenti finanziari per poter trovare “gli attrezzi” giusti per gestire la vita economica e finanziaria della propria famiglia.”
A cosa servono
Ogni giorno, senza rendercene conto, usiamo strumenti finanziari: il conto corrente per ricevere lo stipendio, una carta per pagare, magari un libretto per i risparmi. Gli strumenti finanziari non sono però solo un contenitore di soldi: servono a proteggere, a far crescere o rendere disponibile il nostro denaro al momento giusto. In altre parole, uno strumento finanziario è un mezzo che ci permette di trasformare il risparmio in qualcosa di utile: liquidità pronta all’uso, rendita periodica, protezione da eventi avversi, oppure crescita del patrimonio nel tempo.
Secondo il rapporto Consob, gli italiani hanno investito in strumenti finanziari in maniera autonoma per il 24%, su consigli informali (ad es. amici, parenti) il 50%, tramite un esperto professionista nel 26% dei casi.
La scelta dello strumento finanziario adeguato alle nostre esigenze è un tema talmente importante che la legge impone agli intermediari finanziari, prima di proporlo, di effettuare una verifica delle conoscenze, della situazione finanziaria, degli obiettivi di vita e della capacità di sopportare il rischio del risparmiatore (Questionario di adeguatezza Direttiva 2004/39/CE – MiFID livello 1). Tale verifica, è uno strumento di tutela per i cittadini perché consente di ricevere proposte in linea con le proprie esigenze.
Le principali categorie
Quando si parla di strumenti finanziari, non sempre è immediato capire di cosa si sta parlando. In ambito normativo, il riferimento è a una categoria specifica di prodotti individuata dal Testo Unico della Finanza (TUF), utilizzati principalmente per finalità di investimento. Ne sono pertanto esclusi gli strumenti di pagamento (contanti, carte di credito, conti correnti, libretti postali, conti di deposito…) che non rientrano nella definizione tecnica di strumento finanziario e che hanno una funzione di liquidità immediata o che servono per gestire imprevisti di piccola entità e pertanto sono prontamente disponibili.
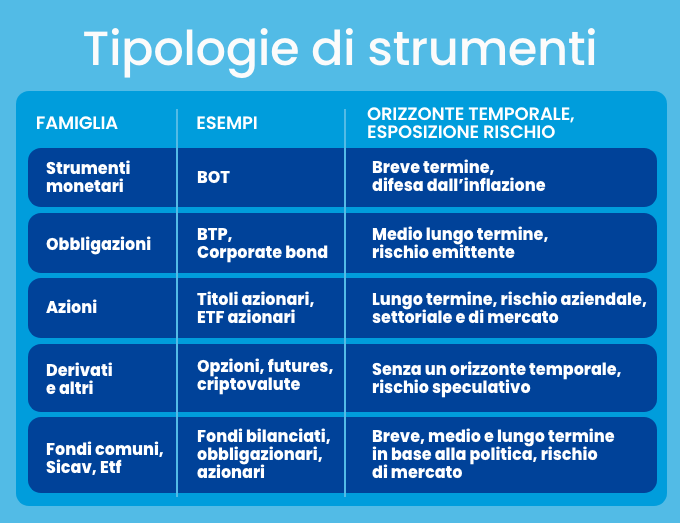
Gli strumenti finanziari tecnicamente sono strumenti negoziati su un mercato regolamentato, quindi hanno un prezzo tiene in equilibrio domanda e offerta. Questi strumenti si dividono in grandi famiglie, eccole:
Come si evince dalla tabella, ogni tipologia ha rischi, costi, vantaggi e tempi differenti.
Gli strumenti monetari e obbligazionari emessi dallo Stato godono di una fiscalità agevolata, con una tassazione del 12,5% sui guadagni (capital gain). Al contrario, le azioni e le obbligazioni corporate sono soggette a un’imposta del 26%.
I fondi comuni, le Sicav e gli ETF presentano una caratteristica distintiva: combinano al loro interno diversi strumenti finanziari, gestiti in modo professionale. Questa struttura consente un’elevata diversificazione, rendendoli particolarmente adatti a chi non ha il tempo o le competenze per analizzare singoli titoli o emittenti. In questo modo, si riduce il rischio complessivo dell’investimento.
Come funzionano
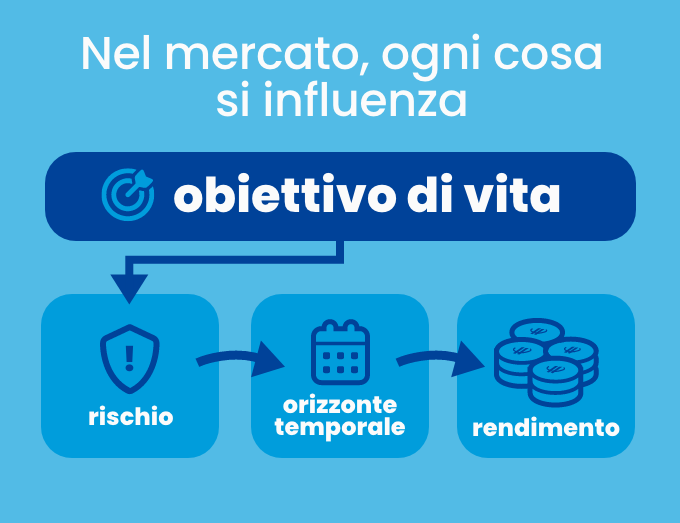
Spesso si parte da un rendimento atteso e poi si identifica lo strumento in grado di puntare a quel rendimento. Questo processo è fuorviante perché il rendimento è una variabile che dipende dal rischio che si è disposti a sopportare, quindi prima di pensare al rendimento è necessario pensare al rischio. Non solo ma, nel mondo dell’investimento, il rischio a sua volta dipende dall’orizzonte temporale, perché con poco tempo a disposizione è ragionevole mantenere il rischio basso, altrimenti parleremmo di speculazione. Infine, il tempo dipende dall’obiettivo di vita che intendiamo perseguire.
Ogni strumento ha un suo funzionamento tecnico, ma per chi non lavora nel settore finanziario è utile capire alcune semplici cose:
Che orizzonte temporale serve:
Se ti serve denaro a breve, strumenti liquidi e sicuri.
Se il tuo orizzonte è di medio o lungo termine, puoi accettare una maggiore oscillazione per avere maggiori opportunità di rendimento.
Che livello di rischio sei disposto ad affrontare:
Ogni strumento ha un diverso grado di incertezza. Alcuni garantiscono il capitale, altri lo espongono a variazioni anche importanti.
Conoscere il proprio profilo di rischio (e rispettarlo) è fondamentale per evitare scelte impulsive o insoddisfazioni future.
Da dove viene il rendimento:
Alcuni strumenti “prestano” i tuoi soldi e ti restituiscono interessi (obbligazioni).
Altri ti fanno diventare socio di un’azienda (azioni).
Altri ancora ti proteggono da imprevisti e restituiscono una somma se si verifica un evento (assicurazioni).
Profili di rischio alto, richiedono tempo per esprimere le loro potenzialità.
Un investimento efficace nasce quando tempo disponibile, obiettivo e tolleranza al rischio sono allineati con lo strumento scelto. Solo così si trasforma un’idea in un progetto sostenibile.
Soprattutto bisogna ricordarsi che uno strumento finanziario è un mezzo, non un fine. Non si investe per avere un fondo o un titolo, ma per comprare una possibilità: di studio per i figli, di serenità in pensione, di sicurezza in caso di imprevisti.
Conclusioni
Gli strumenti finanziari non sono complicati, se usati nel modo giusto. Come gli strumenti di una cassetta degli attrezzi, ognuno ha il suo scopo e va usato nel momento giusto. Saperli combinare, con l’aiuto di un consulente, significa trasformare il risparmio in benessere, sicurezza, crescita. Perché il vero obiettivo non è “guadagnare di più”, ma vivere meglio, con meno incertezza e più metodo.