Mercati
La nostra view settimanale sui mercati ti offre una panoramica approfondita e aggiornata sui mercati finanziari globali. Attraverso questa risorsa, puoi accedere a informazioni dettagliate e analisi accurate fornite dal nostro team di Wealth Management.
Messaggio pubblicitario con finalità promozionale.
Panoramica settimanale sui Mercati
9 novembre 2026
Commento della settimana
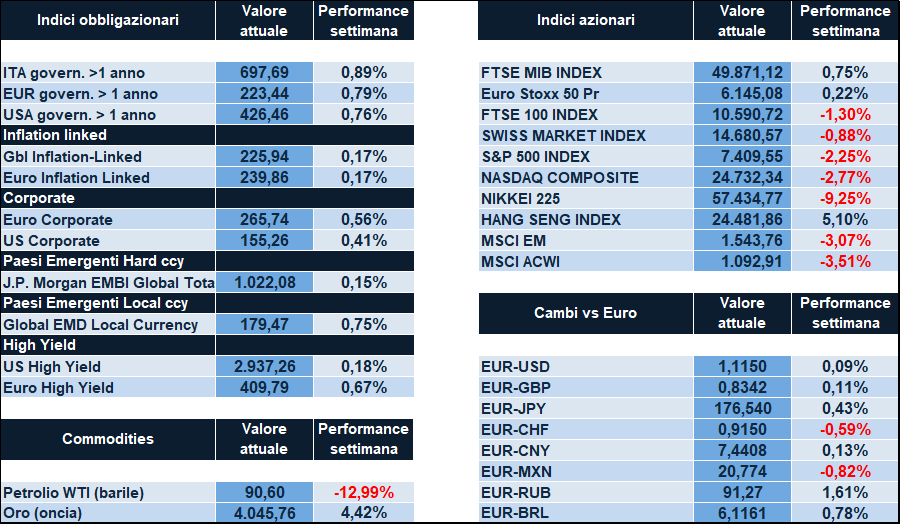
Settimana dominata da elezioni Usa e geopolitica. La vittoria dei Democratici alle Midterm e i segnali di distensione in Medio Oriente hanno favorito il calo di petrolio e rendimenti obbligazionari, sostenendo inizialmente il sentiment. Sono poi emersi forti timori per il futuro degli investimenti nell'AI e nei data center, provocando una significativa correzione dei titoli tecnologici globali. Premiati obbligazioni e settori difensivi, mentre tecnologia ed energia hanno mostrato la maggiore volatilità. Sul fronte geopolitico sono cresciute le speranze di un allentamento delle tensioni tra Usa, Iran e Israele, con prospettive di ripresa del dialogo e possibile attenuazione del conflitto regionale, con significativa riduzione dei prezzi energetici. Lato macro l'attenzione si è concentrata sull'inflazione dell'Eurozona, salita al 4%, e sulle prospettive delle banche centrali.
Mercati azionari volatili, con una forte rotazione settoriale. Alle iniziali vendite sui titoli Tech ed AI, innescate dalle trimestrali e dai dubbi sulla sostenibilità dei massicci investimenti nel settore, dopo la vittoria democratica i mercati hanno inizialmente reagito positivamente, sostenuti dalle attese di minori pressioni sui tassi e dalla prospettiva di una riduzione delle tensioni geopolitiche. Le banche europee e i settori più tradizionali hanno beneficiato di questo scenario. Nella parte finale della settimana, tuttavia è prevalsa una forte correzione del comparto tecnologico globale; il Nasdaq in forte calo ha spinto al ribasso anche le borse di Europa e Asia. Gli investitori hanno iniziato a prezzare il rischio di una crescita più lenta degli investimenti in infrastrutture AI e data center.
Lato mercati obbligazionari e tassi, la settimana si chiude in rafforzamento. La diminuzione del prezzo del petrolio, il possibile rallentamento della crescita e le aspettative di politiche monetarie meno aggressive hanno favorito acquisti sui governativi, che hanno beneficiato di flussi verso gli asset difensivi.
I mercati valutari vedono variazioni marginali. Euro stabile contro dollaro per gran parte della settimana, favorito dal calo dei rendimenti americani e dall'incertezza politica post-elettorale negli Stati Uniti.
Le materie prime energetiche sono state protagoniste della settimana. Il petrolio ha registrato una forte correzione. Il movimento è stato determinato principalmente dalle attese di una riduzione delle tensioni in Medio Oriente. Anche il gas naturale ha corretto significativamente. Al contrario, l'oro ha beneficiato del calo dei rendimenti e della ricerca di beni rifugio, registrando un recupero nel corso della settimana.
Il presente documento è stato redatto AD USO ESCLUSIVO della clientela che ha sottoscritto con la Banca del Piemonte un contratto di consulenza evoluta ed è fatto divieto di divulgazione ad altri soggetti. Il documento ha esclusivamente scopo informativo, non costituisce in alcun modo consulenza in materia di investimento, ricerca in materia di investimento e non è, ne può essere interpretato, come un documento di offerta ad acquistare, sottoscrivere o vendere alcun tipo di strumenti finanziari o di classi di strumenti finanziari; tale documento non deve sostituire il giudizio proprio di chi lo riceve e resta inteso che ogni decisione di investimento è di esclusiva competenza del cliente. Le opinioni e stime contenute nel presente documento sono formulate con esclusivo riferimento alla data di redazione del Documento; considerata la rapidità con la quale le condizioni dei mercati mutano, esse possono non essere più valide anche dopo breve tempo. Le stesse potranno essere oggetto di qualsiasi modifica senza alcun obbligo di comunicare tali modifiche a coloro ai quali tale documento sia stato in precedenza distribuito. Le performance passate non costituiscono garanzia di risultati futuri.